新城控股商业毛利近八成,REITs 破局完成骆驼式蜕变
时间:2026-09-30 12:09:43 来源:鹰潭新闻网
“稳健发展会使企业活得更久,活得久会比眼下活得好更好。”王振华这句话,放在房地产行业从增量开发转向存量运营的背景下,恰可注解新城控股的转型定力。2026年半年报显示,公司商业运营总收入71.12亿元,同比增长2.42%;同期合同销售金额63.57亿元,商业半年度收入规模首次超过住宅开发,盈利结构由“开发主导”切换为“商管主导”。
截至期末,吾悦广场在全国147城布局212座,已开业181座,开业面积1675.31万平方米,整体出租率98.35%,上半年累计客流10.33亿人次、同比增长8.74%,会员规模超6000万,实体商业的客流与出租基本盘持续夯实。
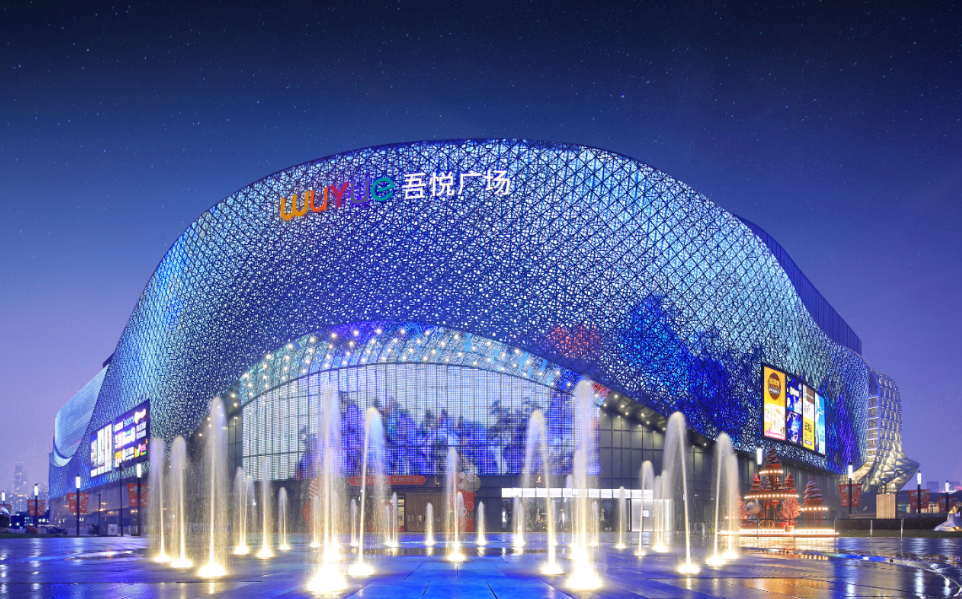
利润贡献更凸显商业“压舱石”属性。半年报中,物业出租及管理收入65.59亿元,毛利率71.15%;该板块毛利约46.67亿元,占集团总毛利约81.71%,整体毛利率提升至33.10%。 相较住宅开发受销售节奏与市场定价影响,吾悦广场租金、管理费与多经收入波动更小;公司披露商业持续性经营收入可覆盖全部利息支出,经营性现金流保持正向,形成不依赖新房回款的内生造血闭环。 这种结构让新城在行业调整期把利润基本盘从“卖一套算一套”转为“天天有客流、月月有租金”。
支撑商业价值的不仅是运营,更是资产证券化通道。新城率先落地消费类机构间REITs:以上海青浦吾悦为首单试点,2026年3月启动扩募,天津津南、南通如皋等项目注入,6月完成首次扩募21.46亿元,产品总规模达32.10亿元;随后以常州天宁、南通启东为底层资产的广发新城吾悦公募REIT推进注册,形成“机构间REITs培育+公募REIT退出”的接力。 对持有型商业而言,REITs把前期投资、融资建设、招商运营、份额退出串成“投融建管退”闭环:成熟项目经现金流尽调与公开定价,将重资产转化为可交易份额,回笼资金再用于存量调改、新项目培育或降杠杆,减少单一依靠抵押融资的沉淀。
融资端同步验证资产质量。2026年2月新城发展发行3.55亿美元优先担保票据,7月新城控股发行7.5亿元中期票据,获超额认购;上半年新增以吾悦为抵押的经营性物业贷约70亿元,并完成8.958亿元CMBS回售后续存。标普将公司评级展望由“负面”调升至“稳定”,多家券商基于商管毛利与REITs进展给出积极评级。 在民营房企信用分化环境下,新城以商场现金流、出租率和公募化定价替代主体规模叙事,重新建立资本市场沟通语言。
开发业务则转向“稳存量、保交付、轻补充”。上半年住宅销售63.57亿元,全口径回款75.30亿元、回款率118.45%,交付超1万套;代建品牌新城建管新签代建面积553万平方米,累计管理项目179个、总建面超3200万平方米,其中商业综合体77座。 住宅不再以规模扩张为先,资源向商业调改、会员运营、品牌汰换倾斜,用开发回款保履约,用商管利润保运营,用代建补充轻资产服务收入。
“新城人就是一群骆驼、一支驼队,新城25年的发展之路就是一条驼行之路。”王振华曾经说。骆驼之稳,不在于短期冲速,而在于持续储水、匀速过沙。新城以吾悦高出租率储现金流,以机构间与公募REITs储资本通道,以代建与运营服务储轻资产能力,正把传统开发商重构为商业资产管理平台。未来观察其转型成色,关键看三条:公募REIT常态化扩募能否承接千亿级商业资产,租金坪效在调改后能否稳步上行,以及商业分红与经营回款是否持续覆盖利息与公开债兑付。慢即是稳,稳方能久。